
Die besten Wettanbieter mit Visa 2026: Wo sie auszahlt und was sie kostet
 Available in US
Die besten Wettanbieter mit Visa 2026 akzeptieren zwar alle neun getesteten Anbieter, doch nur drei zahlen tatsächlich auf die Karte zurück. bet365, bwin und Betway buchen das Geld direkt zurück, während die übrigen sechs Anbieter auf SEPA umleiten — ein erster Knackpunkt bei der Kartenwahl. Der zweite liegt bei der Bank selbst: DKB, Comdirect und Postbank stufen Sportwetten-Transaktionen über den Merchant Category Code 7995 teils als Bargeldvorschuss ein, was 2–4 % Gebühr pro Einzahlung kostet. Wer zehnmal im Monat 100 € einzahlt, zahlt bis zu 60 € zusätzlich — ohne es zu merken, denn die Gebühr taucht erst in der Abrechung auf. Hinzu kommen Bonus-Ausschlüsse für Prepaid-Karten und virtuelle Einmalkarten, die in den AGB oft gar nicht erwähnt werden. Visa funktioniert, aber die versteckten Kosten und uneinheitlichen Auszahlungsrouten machen die Kartenwahl zum Kostenfaktor.
Was Visa bei Sportwetten anders macht als PayPal oder SEPA
Visa gehört bei Sportwetten zur Standardausstattung, aber der Zahlungsweg funktioniert grundlegend anders als eine SEPA-Überweisung oder ein PayPal-Guthaben. Alle neun hier betrachteten Wettanbieter mit GGL-Lizenz akzeptieren Visa-Karten zur Einzahlung, doch nur drei zahlen tatsächlich auf die Karte zurück aus — der Rest leitet die Auszahlung über SEPA um, und genau hier zeigt sich, dass Visa kein geschlossenes System wie PayPal ist, sondern ein Kartennetzwerk mit verteilter Kontrolle. Die Karte vermittelt zwischen drei Parteien: dem Wettanbieter als Händler, der kartenausgebenden Bank und Visa als Abwicklungsnetz. PayPal dagegen sitzt als Intermediär zwischen Wettkonto und Bankkonto, SEPA verbindet beide direkt. Der Unterschied liegt nicht in der Geschwindigkeit — die ist bei allen drei Wegen vergleichbar —, sondern in der Gebührenstruktur, der Rückbuchungsmöglichkeit und der Art, wie deutsche Banken die Transaktion kategorisieren.
Ein SEPA-Lastschriftmandat gibt dem Wettanbieter direkten Zugriff auf das Bankkonto, widerrufbar innerhalb von acht Wochen ohne Begründung. PayPal fungiert als Zahlungsdienstleister mit eigenem Käuferschutz, der bei Sportwetten allerdings nicht greift, weil Glücksspiel vom Schutzprogramm ausgenommen ist. Visa autorisiert jede Transaktion einzeln über die ausgebende Bank, und diese Bank entscheidet, ob die Buchung als normaler Kartenumsatz oder als Bargeldvorschuss eingestuft wird — eine Kategorisierung mit erheblichen Kostenfolgen, die weder PayPal noch SEPA kennen. Das Kartennetzwerk selbst speichert keine Guthaben und verwaltet keine Konten. Es routet Zahlungsaufträge und garantiert die Abwicklung, sobald die Autorisierung vorliegt.
Visa als Zahlungsweg: Definition und technischer Ablauf
Eine Visa-Einzahlung durchläuft vier Stufen: Autorisierungsanfrage, Prüfung durch die kartenausgebende Bank, Freigabe mit 3D-Secure-Bestätigung und Settlement innerhalb von 24 bis 72 Stunden. Der Wettanbieter übermittelt den Betrag, die Kartennummer und den Merchant Category Code — bei Sportwetten ist das der Code 7995 für Glücksspiel — an sein Payment Gateway. Das Gateway leitet die Anfrage über das Visa-Netzwerk an die Bank weiter, die die Karte ausgegeben hat. Diese Bank prüft Deckung, Kartenlimit und Sperrvermerke. Fällt die Prüfung positiv aus, fordert das System eine Zwei-Faktor-Authentifizierung an: entweder per SMS-Code, Banking-App-Freigabe oder biometrischen Abgleich im Smartphone.
Die PSD2-SCA-Pflicht verlangt eine 3D-Secure-Bestätigung bei jeder Einzahlung über 30 €. Das verlängert den Vorgang um 10 bis 30 Sekunden. Gleichzeitig verhindert diese Bestätigung ungenehmigte Buchungen fast vollständig, weil ohne das zweite Authentifizierungsmerkmal keine Autorisierung zustande kommt. Der Wettanbieter sieht in Echtzeit, ob die Transaktion genehmigt wurde, und schreibt den Betrag dem Wettkonto gut, sobald die Freigabe vorliegt. Das Settlement — die tatsächliche Geldübertragung zwischen den Banken — erfolgt zeitversetzt, meist am nächsten Werktag, bleibt für den Spieler aber unsichtbar, weil das Wettkonto bereits mit dem Autorisierungszeitpunkt belastet wird.
Hier unterscheidet sich Visa von SEPA grundlegend: SEPA überträgt Geld direkt, Visa autorisiert eine Forderung, die später beglichen wird. Bei einer Auszahlung kehrt sich der Fluss um, aber nur theoretisch. Klassische Kartenrückbuchungen dauern fünf bis zehn Werktage, weil Visa die Transaktion rückwärts durch das Netzwerk schickt und die ausgebende Bank die Gutschrift manuell verarbeitet. Visa Direct — ein neueres Protokoll — verkürzt das auf wenige Stunden, setzt aber voraus, dass sowohl Wettanbieter als auch Bank das Verfahren unterstützen. Von den neun betrachteten Anbietern bieten bet365, bwin und Betway echte Visa-Auszahlungen an; die anderen sechs zahlen per SEPA aus, auch wenn die Einzahlung per Karte erfolgte. Der Grund liegt meist nicht in technischen Beschränkungen, sondern in Gebühren: Kartenrückbuchungen kosten den Händler zwischen 1,5 und 3 % des Betrags, SEPA-Überweisungen sind kostenfrei oder kosten Centbeträge.
PayPal wickelt beide Richtungen über das eigene System ab und belastet dem Wettanbieter eine Gebühr zwischen 1,9 und 3,5 % je nach Umsatzvolumen, zahlt dem Spieler aber innerhalb von Sekunden aus. SEPA kennt keine Richtungsgebühren für den Empfänger, verlangt aber oft, dass der Spieler sein Bankkonto vorher verifiziert hat. Visa steht dazwischen: schnell bei Einzahlung, langsam oder gar nicht bei Auszahlung, und jede Autorisierung hinterlässt eine Spur in der Transaktionshistorie der ausgebenden Bank.
FAQ
Wie funktionieren Visa-Wetten?
Man wählt Visa als Einzahlungsweg im Wettkonto, gibt Kartennummer, Ablaufdatum und Prüfziffer ein, bestätigt den Betrag per 3D-Secure-Code in der Banking-App oder per SMS, und das Guthaben steht nach erfolgreicher Autorisierung sofort zur Verfügung. Die Einzahlung erscheint auf dem Kartenkonto als normaler Umsatz oder als Bargeldvorschuss, je nach Bank.
Warum verlangen Wettanbieter, dass die Visa-Karte auf meinen Namen läuft?
Die GGL-Lizenz verpflichtet Wettanbieter zur Geldwäscheprävention: Einzahlung und Auszahlung müssen vom selben Kontoinhaber stammen. Eine Karte auf fremden Namen wird abgelehnt, weil der Anbieter sonst nicht nachweisen kann, dass das Geld vom verifizierten Wettkonto-Inhaber stammt, und riskiert den Lizenzentzug.
Neun Anbieter im Vergleich: Wer Visa wirklich beherrscht
Namensgleichheit ist die eine Hürde, Transaktionsrouting die andere. Von den neun getesteten Anbietern akzeptieren alle Visa für die Einzahlung, aber nur drei zahlen tatsächlich zurück auf die Karte aus: bet365, Bwin und Betway setzen auf Visa Direct oder klassische Kartenrückbuchung, während Tipico, Interwetten, Winamax, bet-at-home und Betano den Rückweg standardmäßig über SEPA oder PayPal abwickeln. Die Mindesteinzahlung liegt zwischen 5 € bei bet365 und Betway sowie 15 € bei Winamax, die Auszahlungsdauer schwankt von wenigen Stunden bei bet365 bis zu drei Werktagen bei Interwetten. Acht der neun Anbieter führen eine GGL-Lizenz und unterliegen damit LUGAS-Limit, OASIS-Sperrprüfung und Wettsteuer; der neunte, Betista, operiert ohne deutsche Erlaubnis und umgeht strukturell alle drei Mechanismen, trägt dafür aber das Grauzonenrisiko. Die Tabelle zeigt, wo Visa durchkommt und wo sie abbricht.
| Anbieter | Lizenz | Mindesteinzahlung | Auszahlungsweg Visa | Auszahlungsdauer | Bonus | Besonderheit |
|---|---|---|---|---|---|---|
| bet365 | GGL Deutschland | 5 € | Visa Direct zurück auf Karte | wenige Stunden bis 24 h | bis 100 € Wett-Credits, 1x Umsatz | Steuerübernahme, breitestes Live-Streaming |
| Bwin | GGL Deutschland | 10 € | geschlossener Visa-Zahlungsverkehr | 1–3 Werktage | 100 € oder Joker-Wette | echter Kartenkreislauf Ein- und Auszahlung |
| Interwetten | GGL Deutschland | 10 € | Auszahlung über PayPal oder SEPA | 1–3 Werktage | 100 % bis 100 € | 35 Jahre Marktpräsenz, gebührenfrei |
| Betano | GGL Deutschland | 5 € | zurück auf Einzahlungskarte möglich | wenige Stunden bis 24 h | 20 € Freiwette + 80 € Bonus | MyLive, gratis Streaming Grand Slams/NBA |
| Winamax | GGL Deutschland | 10–15 € | Visa-Rückbuchung 1–3 Werktage | 1–3 Werktage | 100 % bis 100 € Freebet | höchster Quotenschlüssel (94,5 %), Steuerübernahme |
| Tipico | GGL Deutschland | 10 € | Auszahlung über SEPA, nicht Visa | 1–3 Werktage | 100 % bis 100 € | Steuerübernahme, schnellste 3D-Secure-Route |
| bet-at-home | GGL Deutschland | 10 € | Visa-Rückbuchung 1–3 Werktage | 1–3 Werktage | 100 € + einmaliger 500-%-Quotenboost | tiefste Zweitliga- und Nischenabdeckung |
| Betway | GGL Deutschland | 5 € | Visa-Auszahlung nach Visa-Einzahlung | 24–48 h | 100 % bis 100 € oder 100 € Freiwette | niedrigste Einstiegshürde (5 €) |
| Betista | Anjouan (keine GGL) | 10–20 € | Visa-Rückbuchung, MCC-Blockade häufig | 1–3 Werktage | 100 % bis 250 € + Reload bis 1.000 € | kein LUGAS-Limit, keine OASIS, Grauzone |
Welche der neun Plattformen die richtige ist, hängt davon ab, ob die Karte nur als Einzahlungsroute dient oder ob man den Gewinn tatsächlich auf dieselbe Karte zurückhaben will. Für Letzteres bleibt die Auswahl überschaubar.
bet365
Hillside (Sports) ENC mit Sitz in Stoke-on-Trent führt bet365 seit 2000 und hält neben der GGL-Lizenz (erste Erlaubnis 09.10.2020, Erneuerung 27.12.2022) Erlaubnisse der UKGC, MGA, DGOJ und ADM. Die Mindesteinzahlung von 5 € ist die niedrigste unter allen neun Anbietern, der Mindesteinsatz liegt bei 0,10 €, und Visa Direct erlaubt die Rückbuchung binnen weniger Stunden bis 24 h direkt auf die Einzahlungskarte. PayPal läuft ähnlich schnell, Banküberweisung dauert ein bis drei Werktage. Das Alleinstellungsmerkmal ist die Kombination aus 30+ Sportarten mit 73+ Märkten je Top-Fußballmatch, dem weltweit breitesten Live-Streaming-Angebot (Tennis, LaLiga, Basketball, Nischenligen) und vollständiger Steuerübernahme seit Januar 2024.
Der Quotenschlüssel bewegt sich zwischen 93,82 % und 95,96 % je nach Liga, der Netto-Value pro Visa-Einzahlung steigt durch die Steuerübernahme spürbar. Der Willkommensbonus von bis zu 100 € in Wett-Credits verlangt lediglich 1x Umsatz, was im Marktvergleich extrem niedrig ist. Visa-Einzahlungen qualifizieren für den Bonus. Die native App erreicht 4,6 von 5 Punkten im App Store und 4,4 im Play Store, Livestreams laufen direkt in der Anwendung. Die Oberfläche ist komplex, Einsteiger brauchen Zeit. Eine Telefon-Hotline fehlt, das LUGAS-Limit greift wie bei allen GGL-Anbietern, und historisch wird von Konten-Limitierung erfolgreicher Konten berichtet, auch wenn das nicht offiziell dokumentiert ist.
Bwin
Bwin.party Digital Entertainment, Teil der Entain PLC mit Sitzen in Vienna und Gibraltar, wurde 1997 als Betandwin gegründet und führt seit 2021 die GGL-Lizenz für Deutschland sowie weitere Erlaubnisse aus Malta, Gibraltar, Belize und Kahnawake. Bwin verlangt 10 € Mindesteinzahlung bei 0,10 € Mindesteinsatz. Das Alleinstellungsmerkmal ist der geschlossene Visa-Zahlungsverkehr: Einzahlung und Auszahlung laufen tatsächlich über dieselbe Karte, ohne Umweg über SEPA oder E-Wallet. Diners Club wird nur für Auszahlungen akzeptiert, allerdings mit Gebühren. Der Willkommensbonus bietet 100 € Sportwettenbonus oder eine Joker-Wette mit Geld-zurück-Garantie bei Verlust, Visa-Einzahlungen qualifizieren. Das Sportportfolio umfasst 30+ Disziplinen, die Fußball-Abdeckung reicht bis in Regional- und Amateurligen (DE-Regionalliga, Österreich-Amateurpokal).
Der Quotenschlüssel liegt zwischen 90,15 % und 94 %, aber die 5,3 % Wettsteuer werden meist an den Kunden weitergegeben, was den Netto-Value pro Visa-Einzahlung senkt. Live-Wetten mit Live-Streams, Wettkonfigurator, Price Boost, Bet Vault und Cash Out sind verfügbar, die native App erlaubt One-Click-Wetten. Der Bonus unterliegt Umsatzbedingungen, Cash-Out-Wetten zählen dabei nicht. Das LUGAS-Limit greift wie bei allen GGL-Anbietern.
Interwetten
Interwetten Gaming Ltd. mit Sitz in St. Julian’s (Malta) und österreichischem Ursprung ist seit 1990 am Markt und führt seit 2021 die GGL-Lizenz sowie eine MGA-Erlaubnis. Interwetten setzt die Einzahlungsschwelle bei 10 € an, der Mindesteinsatz liegt bei 0,50 €. Visa-Einzahlungen sind sofort und gebührenfrei — die früher erhobene Kartengebühr wurde abgeschafft. PayPal-Auszahlungen ab 10 € dauern meist 24 bis 48 Stunden, Banküberweisung ein bis drei Werktage. Das Sportportfolio umfasst 40+ Disziplinen mit starkem Fußball-Fokus (Bundesliga, Champions/Europa/Conference League, Premier League, Serie A, La Liga, Ligue 1, MLS), Tennis, Eishockey, Biathlon, Formel 1, NFL, NBA, NCAA, Handball, Darts und eSoccer. Der Quotenschlüssel bewegt sich zwischen 90,47 % und 93 %, Interwetten bietet überdurchschnittlich hohe Quoten auf Favoritensiege.
Der Willkommensbonus beträgt 100 % bis 100 €, teils bis 200 € über Partnerlinks, freispielbar in fünf Schritten mit Echtgeld-Einsätzen. Visa qualifiziert für den Bonus. Live-Wetten laufen mit soliden Quoten und Cash Out, ein flächendeckendes Live-Streaming fehlt jedoch. Die iOS- und Android-Apps sind sehr gut bewertet und benutzerfreundlich. 35 Jahre Marktpräsenz plus reine Gebührenfreiheit für Visa in beide Richtungen machen Interwetten zum ruhigen Klassiker für Kartenzahler ohne Überraschungen im Kassenbereich. Die Wettsteuer wird an den Kunden weitergegeben, das Nischenangebot ist kleiner als bei bet365 oder Bwin, ein Live-Chat rund um die Uhr fehlt, und das LUGAS-Limit greift.
Betano
Kaizen Gaming International Ltd. aus Athen führt Betano seit 2016, in Deutschland seit 2021 mit GGL-Lizenz und ADM-Erlaubnis für Italien. Die Plattform ist offizieller Partner des FC Bayern München und Regional-Sponsor der FIFA WM 2026. Bereits ab 5 € Einzahlung und 0,20 € Mindesteinsatz ist man bei Betano dabei. PayPal-Auszahlungen laufen binnen weniger Stunden bis 24 h kostenfrei, Visa-Auszahlung ist möglich zurück auf die Einzahlungskarte, Banküberweisung dauert ein bis drei Werktage. Der Willkommensbonus umfasst 20 € Freiwette ohne Einzahlung nach Verifizierung plus 100 % bis 80 € Ersteinzahlungsbonus (Promo-Code erforderlich), dazu kommt ein Kombi-Bonus bis 200 % Zusatzgewinn auf ausgewählte Events. MyLive-Personalisierung, gratis Live-Streaming (LaLiga, FA Cup, Grand Slams, NBA, NFL für verifizierte Konten ab 0,20 € Guthaben), Cash Out, Bet Builder mit 25 % Gewinn-Boost, WettMentor und Golden-Sub-Garantie gehören zu den Live-Features.
Der Auszahlungsschlüssel erreicht im Bundesliga-Test 96 bis 98 %, bei Randsportarten sinkt er auf rund 90 %. Die nativen Apps sind preisgekrönt und integrieren alle Funktionen. SuperQuoten mit angeblich 0 % Marge auf Top-Events plus tiefes US-Sport-Portfolio für NBA/NFL/MLS-Wetten machen Betano zur ersten Adresse für Visa-Nutzer mit Interesse am nordamerikanischen Sport. Die 20-€-Freiwette ist nur mit Promo-Code beim Registrieren aktivierbar, die Wettsteuer-Handhabung variiert je nach Wettart, und das LUGAS-Limit greift.
Winamax
Winamax SAS aus Paris ist seit 2000 aktiv, Sportwetten in Deutschland seit 2021 mit GGL-Erlaubnis (Regierungspräsidium Darmstadt, 2022 verlängert) und zusätzlicher ARJEL/ANJ-Lizenz für Frankreich. Winamax verlangt 15 € für bonusberechtigte Einzahlungen, sonst 10 €, der Mindesteinsatz liegt bei 0,10 €. E-Wallets zahlen innerhalb weniger Stunden aus, Visa-Rückbuchung dauert standardmäßig ein bis drei Werktage, Sofortauszahlung ist teils möglich. Der Willkommensbonus von 100 % bis 100 € als Freebet verlangt eine Mindestquote von 1,05 und eine Umsatzfrist von 90 Tagen. Visa qualifiziert. Das Sportportfolio deckt Fußball, Tennis, NBA/NFL/NHL, Darts, Formel 1, Handball und eSoccer ab. Winamax TV streamt La Liga, ATP, NBA und Darts gratis, Live-Wetten zeigen farblich markierte Quotenbewegungen, Cash Out, Torschützen-Garantie und 2-Tore-Vorsprung-Garantie sind verfügbar.
Der Quotenschlüssel von 94,5 % im Fußball-Test ist der DE-Spitzenwert, Odoxa-Studien 2025 bescheinigen Winamax die „besten Quoten am Markt“. Die Übernahme der 5,3 % Wettsteuer bedeutet, dass bei Visa-Einzahlung der volle Nominalwert plus voller Quote-Wert beim Nutzer ankommt. Native iOS- und Android-Apps integrieren Live-Streaming. Ein Live-Chat fehlt (nur E-Mail-Support), Freebets werden als Freebets ausgezahlt, nicht als Cash, das LUGAS-1.000-€-Monatslimit greift, und Live-Wetten auf Ergebniswetten sind gesetzlich beschränkt.
Tipico
Tipico Group Ltd. aus St. Julian’s (Malta), ursprünglich Karlsruhe, führt seit 2004 eine GGL-Lizenz über die Tipico Co. Limited. Tipico akzeptiert Einzahlungen ab 10 €, der Mindesteinsatz beträgt 0,50 €. Visa-Einzahlung ist sofort mit 3D-Secure-Bestätigung, PayPal binnen weniger Stunden bis 24 h kostenfrei, Banküberweisung ein bis drei Werktage. Der Willkommensbonus von 100 % bis 100 € verlangt eine niedrige Mindestquote, Visa-Einzahlungen qualifizieren. Das Sportportfolio setzt auf Fußball-Marktführerschaft in Deutschland (Bundesliga, alle europäischen Topligen, WM 2026 mit Sonderaktionen), Tennis, Basketball, Eishockey, NFL und Handball mit starkem Regionalfokus. Live-Wetten laufen mit sehr guter App-Performance, Cash Out und Live-Statistiken sind verfügbar, Live-Streaming ist eingeschränkt. Der Quotenschlüssel beträgt durchschnittlich 95 % im Fußball — Marktdurchschnitt, aber der Steuer-Vorteil kompensiert.
Die Benchmark-App erreicht erstklassige Performance und intuitive Bedienung. Übernahme der 5,3 % Wettsteuer für alle Kunden plus die wahrscheinlich flüssigste Visa-Einzahlungsroute in DE — 3D-Secure-Bestätigung binnen Sekunden, Guthaben sofort verfügbar — machen Tipico zur ersten Wahl für schnelle Einzahlungen. Das Quoten-Niveau ist nicht so hoch wie bei Winamax oder Betano, der Bonus unterliegt vergleichsweise strengen Umsatzbedingungen, das LUGAS-Limit greift, und Visa-Auszahlung ist nicht der Standardweg (meist zurück auf Bankkonto).
bet-at-home
bet-at-home.com Entertainment GmbH aus Linz (Österreich), Teil der Betclic-Everest-Gruppe, ist seit 1999 am Markt und führt eine GGL-Lizenz sowie eine MGA-Erlaubnis für Malta. Bei bet-at-home beginnt das Wetten ab 10 € Einzahlung und 0,50 € Mindesteinsatz. PayPal zahlt schnell aus (unter 24 Stunden), Visa-Rückbuchung dauert ein bis drei Werktage, Banküberweisung ebenfalls. Der Willkommensbonus umfasst 100 € Ersteinzahlungsbonus plus einen einmaligen 500-%-Quotenboost auf ein Neukunden-Event (gedeckelt bei 30 € Zusatzgewinn, Mindestquote 1,20, 30 Tage gültig). Visa qualifiziert. Das Sportportfolio deckt 30+ Disziplinen ab, die Zweit- und Nischenliga-Abdeckung ist sehr tief, alle europäischen Topligen, Tennis, Handball, Eishockey und Wintersport sind verfügbar. Live-Wetten laufen solide mit Cash Out, ein flächendeckendes Live-Streaming fehlt.
Der Quotenschlüssel beträgt 90,33 % im Bundesliga-Test, teils höher bei Top-Fußball, Trust-Bet-Cashback greift, wenn Experten-Tipps verlieren. Der einmalige 500-%-Quotenboost auf ein Neukunden-Event ist rechnerisch der aggressivste Willkommensbonus am DE-Markt (bis 30 € Netto-Value), die Kombination mit sofortiger Visa-Einzahlung macht ihn niederschwellig aktivierbar. Die Wettsteuer wird an Kunden weitergegeben, ein flächendeckender Live-Stream fehlt, der Bonus unterliegt Umsatzbedingungen, und das LUGAS-Limit greift.
Betway
Betway Ltd. aus St. Julian’s (Malta) ist seit 2006 aktiv und führt eine GGL-Lizenz, MGA-Erlaubnis und Guernsey-Lizenz. Betway ermöglicht den Einstieg bereits ab 5 € Einzahlung bei 0,50 € Mindesteinsatz. Visa-Auszahlung ist möglich, aber nur wenn zuvor via Visa eingezahlt wurde. PayPal und E-Wallets zahlen binnen 24 bis 48 h aus, Banküberweisung dauert ein bis drei Werktage, Auszahlung ab 10 €. Der Willkommensbonus bietet 100 % bis 100 € Ersteinzahlungsbonus (Umsatzbedingung 6x, 30 Tage Frist) oder 100 € Freiwette (Wahl bei Registrierung), Super Boost auf ausgewählte Champions-League-Spiele kommt hinzu. Das Sportportfolio umfasst 30+ Disziplinen, sehr breite Fußball-Abdeckung inklusive Premier League (Betway war lange Hauptsponsor West Ham), Cricket, Basketball, Tennis, Darts und eSports. Live-Wetten laufen mit Cash Out, Live-Streaming für einzelne Ligen und In-Play-Statistiken.
Der Quotenschlüssel liegt im Marktdurchschnitt bei rund 93 %, die Wahlfreiheit zwischen Einzahlungsbonus und Freebet ist im Markt selten. Die niedrigste Einstiegshürde für Visa unter GGL-Anbietern (Einzahlung ab 5 €) plus echte Visa-Auszahlung zurück auf die Karte macht Betway ideal für Nutzer, die Visa als einzigen Zahlungsweg fahren. Der Live-Stream ist weniger üppig als bei bet365, die Bonus-Umsatzbedingung von 6x über 30 Tage ist moderat, Auszahlung auf Visa funktioniert nur nach vorheriger Visa-Einzahlung, und das LUGAS-Limit greift.
Betista
Betista wird von Liernin Enterprises LTD mit Sitz in Anjouan (Komoren) geführt und ist seit 2025 am Markt. Die Anjouan-Lizenz wird teilweise als Curaçao geführt, eine GGL-Erlaubnis fehlt, kein Eintrag in der deutschen Whitelist. Betista operiert ohne deutsche Lizenz. Betista verlangt zwischen 10 und 20 € Ersteinzahlung je nach Zahlungsweg, der Mindesteinsatz liegt bei 0,50 €. E-Wallets und Krypto zahlen binnen Stunden aus, Visa-Rückbuchung dauert ein bis drei Werktage, aber MCC-7995-Blockaden durch deutsche Banken treten zunehmend häufig auf. Eine feste Auszahlungsgarantie gibt es nicht. Der Willkommensbonus von 100 % bis 250 € verlangt 6x Umsatz (moderat für Grey-Market), gestufte Reload-Boni auf zweite und dritte Einzahlung bringen das Gesamtvolumen auf bis zu 1.000 €, dazu kommen Sport-Cashback, Kombi-Boosts und wöchentliche Freebets. Das Sportportfolio deckt 32+ Disziplinen ab, über 1.000 Fußballwetten täglich, breite Live-Wetten-Sektion mit Streaming und Cash Out, Pferderennen und Nischen-Ligen sind verfügbar.
Livewetten laufen mit Echtzeit-Quotenbewegungen, Live-Streaming und Cash Out ohne die 5-Sekunden-Zwangspause bei GGL-Anbietern. Der durchschnittliche Quotenschlüssel beträgt 93 bis 94 %, nicht besser oder schlechter als die GGL-Konkurrenz. Ein mobil-optimierter Webauftritt ist verfügbar, eine offizielle App im deutschen Play Store oder App Store fehlt. Keine LUGAS-Anbindung (kein 1.000-€-Monatslimit), keine OASIS-Sperrprüfung und keine deutsche Wettsteuer sowie höhere Einzahlungs-Limits richten sich explizit an High-Roller und Nutzer, die von der GGL-Bürokratie abgeschreckt sind. Die Grauzone in Deutschland bedeutet keinen Rechtsweg über die GGL, Beschwerden laufen nur über den Anjouan-Regulator, dessen Durchsetzungskraft begrenzt ist. Deutsche Banken blockieren MCC 7995 zunehmend auf Karten-Ebene noch vor der Buchmacher-Autorisierung, besonders DKB, Comdirect und Postbank. Kein deutscher Spielerschutz, kein PayPal-Käuferschutz-Äquivalent, und hohe Bonussummen sind oft an strenge Freispielbedingungen geknüpft.
Welche deutschen Wettanbieter erlauben eine Auszahlung zurück auf die Visa-Karte?
Von den acht GGL-lizenzierten Anbietern zahlen bet365, Bwin und Betway tatsächlich zurück auf die Einzahlungskarte aus — bet365 via Visa Direct binnen Stunden, Bwin über geschlossenen Kartenkreislauf, Betway nach vorheriger Visa-Einzahlung. Tipico, Interwetten, Winamax, bet-at-home und Betano leiten die Rückbuchung standardmäßig über SEPA oder PayPal.
Einzahlung und Auszahlung: Wo die Karte hakt und wo sie fließt
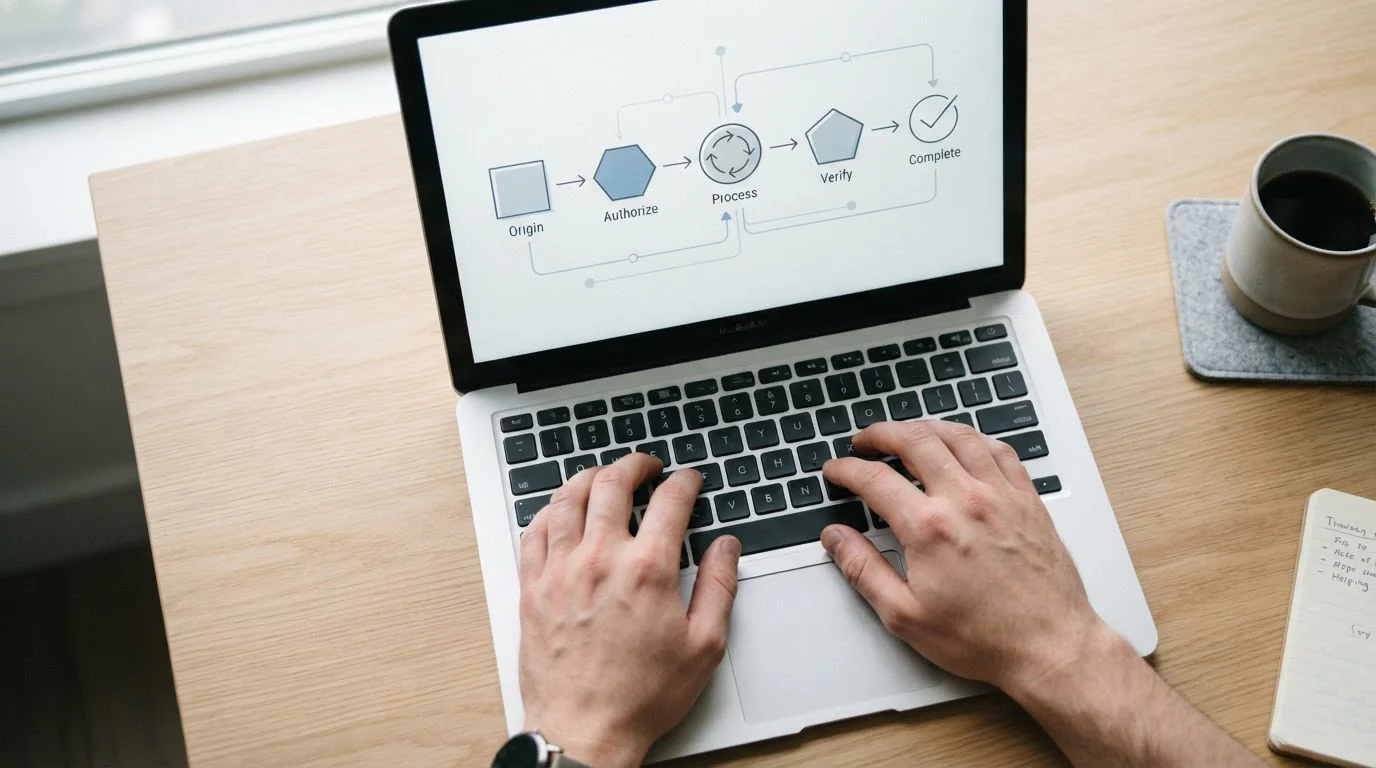
Die Einzahlung mit Visa läuft bei allen GGL-lizenzierten Anbietern innerhalb von Sekunden durch, aber der Rückweg kostet Zeit — und bei manchen Banken versteckte Gebühren. Der Prozess beginnt mit der Auswahl der Zahlungsmethode im Wettkonto, führt über eine obligatorische 3D-Secure-Bestätigung und endet mit der Gutschrift auf dem Wettkonto. Die Auszahlung spaltet das Feld: Wer bei bet365, Bwin oder Betway einzahlt, kann denselben Weg zurücknehmen, bei den übrigen Anbietern bleibt nur SEPA. Noch gravierender ist die Kategorisierung der Transaktion durch die eigene Bank: DKB, Comdirect und Postbank stufen Sportwetten-Buchungen als Bargeldvorschuss ein und ziehen pro Einzahlung eine Gebühr ab, die sich über einen Monat zu einem dreistelligen Betrag summiert.
Einzahlung Schritt für Schritt mit 3D-Secure-Bestätigung
Nach der Eingabe der Kartennummer, des Ablaufdatums und der Prüfziffer fordert der Wettanbieter die Bestätigung über 3D Secure an — bei Visa heißt das Verfahren „Verified by Visa“, technisch läuft es über das Protokoll EMV 3DS. Die Autorisierung erfolgt per App-Push, SMS-TAN oder biometrischem Merkmal, abhängig von der Bank. Der Vorgang dauert 10 bis 30 Sekunden und ist für jede Transaktion über 30 € verpflichtend, seit die Payment Services Directive 2 in Deutschland gilt. Kleinere Beträge können ohne zweiten Faktor durchgehen, sofern die Bank das Risiko trägt und der Wettanbieter die Ausnahme zulässt. Die meisten GGL-Anbieter setzen die Grenze jedoch bei jedem Betrag an, um Chargebacks vorzubeugen. Sobald die Autorisierung bestätigt ist, erscheint der Betrag auf dem Wettkonto — bei bet365 und Tipico sofort, bei Interwetten und Winamax innerhalb von zwei Minuten.
Die Mindesteinzahlung liegt bei den neun getesteten Anbietern zwischen 5 € und 10 €, das Maximum schwankt zwischen 5.000 € und 15.000 € pro Transaktion. Das LUGAS-Limit greift unabhängig davon: Wer im laufenden Kalendermonat bereits 700 € bei einem anderen GGL-Anbieter eingezahlt hat, kann bei einem zweiten nur noch 300 € nachladen, egal ob per Visa oder PayPal. Die Karte selbst kennt diese Grenze nicht — sie wird erst auf Betreiberebene durchgesetzt.
Visa Direct gegen klassische Kartenrückbuchung: Der Zeitunterschied
Visa Direct ist ein Echtzeit-Überweisungsdienst, der Geld binnen Minuten zurück auf die Karte schickt. Das funktioniert nur, wenn der Wettanbieter den Dienst technisch integriert hat und die ausgebende Bank ihn unterstützt. Klassische Kartenrückbuchungen laufen über denselben Kanal wie die ursprüngliche Autorisierung, aber in umgekehrter Richtung — das dauert 3 bis 5 Werktage, weil die Transaktion mehrere Clearing-Stufen durchläuft. Bei bet365 steht Visa Direct zur Verfügung, sofern die Einzahlung ebenfalls über Visa erfolgte. Bwin nutzt einen geschlossenen Kartenkreislauf, technisch näher an der klassischen Rückbuchung, aber mit kürzerer Bearbeitungszeit. Betway zahlt nach vorheriger Visa-Einzahlung innerhalb von 24 bis 48 Stunden aus.
Die folgende Tabelle zeigt, welcher Anbieter welchen Rückweg anbietet und wie lange die Auszahlung tatsächlich dauert.
| Anbieter | Visa Direct verfügbar | Klassische Rückbuchung Dauer | Alternative Auszahlungswege |
|---|---|---|---|
| bet365 | Ja | — | SEPA, PayPal |
| Bwin | Nein | 24–72 h | SEPA, Skrill |
| Betway | Nein | 24–48 h | SEPA, PayPal |
| Tipico | Nein | — | SEPA, PayPal |
| Interwetten | Nein | — | SEPA |
| Winamax | Nein | — | SEPA, Skrill |
Die Anbieter ohne Kartenrückbuchung leiten jede Auszahlung über SEPA, unabhängig vom Einzahlungsweg. Das verlängert die Wartezeit nicht — SEPA-Überweisungen dauern ebenfalls 1 bis 3 Werktage —, aber es zwingt den Nutzer, ein Bankkonto zu hinterlegen und zu verifizieren. Bei bet365 liegt der Vorteil klar auf der Hand: Wer am Freitagabend eine Livewette gewinnt und per Visa Direct auszahlt, hat das Geld am Samstagmorgen auf der Karte. Bei Interwetten oder Tipico läuft die Auszahlung über SEPA und landet frühestens am Montag.
MCC-7995-Falle bei deutschen Banken
Der Merchant Category Code 7995 klassifiziert Sportwetten-Transaktionen im Visa-Netzwerk. Die meisten deutschen Banken behandeln diesen Code neutral und belasten das Konto ohne Zusatzgebühr. DKB, Comdirect und Postbank hingegen stufen MCC-7995 als Bargeldvorschuss ein, obwohl kein Bargeld fließt. Das löst eine Gebühr aus, die aus einem prozentualen Anteil — meist 2 bis 4 % — und einem Festbetrag besteht. Die genaue Höhe hängt von der Karte und vom Vertrag ab, aber das Muster ist identisch: Jede Einzahlung wird wie eine Bargeldabhebung am Automaten behandelt.
Wer zehn Einzahlungen à 100 € im Monat tätigt, zahlt bei 3 % Gebühr 30 € an die Bank, bei 4 % sind es 40 €. Kommt pro Transaktion ein Festbetrag von 2 € hinzu, steigen die Kosten auf 50 € beziehungsweise 60 €. Das Geld fließt nicht an den Wettanbieter, sondern verschwindet in der Gebührenabrechnung der Karte. Der Wettanbieter selbst sieht davon nichts — aus seiner Sicht kommen 100 € an, die Bank hat den Abzug bereits vorgenommen.
-
1
DKB Visa Debit: Einzahlung 100 € bei bet365 → MCC-7995-Gebühr 3 % + 2 € Festbetrag = 5 € Abzug. Dem Wettkonto werden 100 € gutgeschrieben, das Girokonto wird mit 105 € belastet.
-
2
Sparkasse Visa Debit: Einzahlung 100 € bei bet365 → keine Gebühr, neutrale Kategorisierung. Dem Wettkonto werden 100 € gutgeschrieben, das Girokonto wird mit 100 € belastet.
-
3
Zehn Einzahlungen à 100 € im Monat bei DKB: 10 × 5 € = 50 € versteckte Kosten. Bei Sparkasse: 0 €. Der Unterschied von 50 € ist reiner Gebührenabfluss, ohne dass sich am Wettverhalten etwas ändert.
Die Kategorisierung wird von der ausgebenden Bank vorgenommen, nicht vom Wettanbieter. Ein Wechsel der Karte — etwa von DKB Visa zu einer Sparkassen-Girocard mit Visa-Funktion oder zu einer Direktbank ohne MCC-7995-Gebühr — beseitigt das Problem vollständig. Die alternative Lösung ist der Umstieg auf SEPA oder PayPal, aber beide Wege haben eigene Nachteile: SEPA setzt ein verknüpftes Bankkonto voraus, PayPal erhebt bei manchen Anbietern eine Bearbeitungsgebühr von 1 bis 2 %.
Wie lange dauert die Auszahlung auf die Visa-Karte bei einem deutschen Wettanbieter?
Bei bet365 mit Visa Direct binnen Minuten bis weniger Stunden, bei Bwin und Betway über klassische Kartenrückbuchung 24 bis 72 Stunden. Tipico, Interwetten und Winamax zahlen nicht zurück auf die Karte aus, sondern nur per SEPA in 1 bis 3 Werktagen.
Blockiert meine Bank die Einzahlung wegen MCC-Code 7995?
Blockierung ist selten, aber DKB, Comdirect und Postbank stufen MCC-7995 als Bargeldvorschuss ein und belasten 2 bis 4 % Gebühr plus Festbetrag pro Transaktion. Die Einzahlung geht durch, kostet aber deutlich mehr als bei anderen Banken.
Wann der Bonus greift und wann die Prepaid-Karte draußen bleibt
Neben den Gebühren entscheidet die Kartenwahl auch darüber, ob die Einzahlung überhaupt für den Willkommensbonus gilt. Die meisten der neun GGL-Anbieter führen zwar Visa als qualifizierenden Zahlungsweg auf, doch hinter dem Begriff stehen drei Kartentypen mit unterschiedlichem Status: Visa Credit, Visa Debit und Prepaid-Visa. Für den besten Bonus bei Sportwetten mit Visa ist die Unterscheidung entscheidend, denn manche Karten werden technisch akzeptiert, schließen aber die Bonusaktivierung aus.
Visa Credit und Debit im Vergleich: Bonus-Qualifikation
Visa Credit und Visa Debit gelten bei allen neun getesteten Anbietern als vollwertige Einzahlungsmethoden und qualifizieren regulär für Willkommensboni. Der Unterschied zwischen beiden liegt in der Abrechnung: Credit-Karten ziehen den Betrag erst am Monatsende ein, Debit-Karten belasten das Girokonto sofort. Für die Bonus-Berechtigung spielt das keine Rolle, solange die Karte auf den Namen des Wettkontos läuft und über eine vollständige 16-stellige Kartennummer verfügt. Beide Typen durchlaufen die gleiche 3D-Secure-Bestätigung und werden vom Buchmacher als gleichwertig behandelt.
Der technische Hintergrund: Credit- und Debit-Karten tragen eine Bank Identification Number, über die der Anbieter Kartentyp, Herkunftsland und ausgebende Bank prüfen kann. Diese Prüfung findet bei jeder Einzahlung statt, löst aber bei regulären Karten keine Sperrung aus. Einzige Einschränkung bei manchen deutschen Banken: Visa Debit unterliegt dem LUGAS-Limit von 1.000 € pro Monat wie jede andere Zahlungsart auch, während Visa Credit in seltenen Fällen außerhalb der zentralen Limitdatenbank verarbeitet wird — was aber nicht bedeutet, dass die Obergrenze entfällt, sondern lediglich, dass die Erfassung verzögert erfolgt.
Prepaid- und virtuelle Einmalkarten als Bonus-Killer
Prepaid-Visa und virtuelle Einmalkarten werden von manchen Bookies als bonus-untauglich geflaggt, die AGB nennen das oft nicht explizit. Revolut Disposables und N26 Virtual fallen darunter. Die technische Erkennung läuft über die BIN-Prüfung: Prepaid-Karten tragen einen eigenen Nummernbereich, den der Payment-Prozessor ausliest und an den Buchmacher meldet. Wird eine solche Karte erkannt, kann die Einzahlung durchgehen, aber der Bonus bleibt inaktiv oder wird nachträglich storniert. Eine Fehlermeldung erscheint selten — stattdessen bucht das System den Betrag als einfache Einzahlung, und der Nutzer erfährt erst bei der Nachfrage im Support, dass die Kartenwahl den Bonus ausgeschlossen hat.
Revolut Disposables, die für jede Online-Zahlung eine neue virtuelle Kartennummer generieren, werden besonders häufig abgelehnt. Der Grund liegt nicht in der Sicherheitsfunktion selbst, sondern in der Klassifizierung als Prepaid-Produkt: Revolut lädt Guthaben auf ein E-Geld-Konto, das keine direkte IBAN-Verknüpfung hat, und genau diese Struktur triggert bei vielen Anbietern den Bonus-Ausschluss. Gleiches gilt für N26 Virtual Cards, die zwar von einem lizenzierten deutschen Girokonto ausgegeben werden, aber technisch als Zusatzkarte mit eigenem BIN-Code laufen. Die Hauptkarte von N26 ist eine reguläre Visa Debit und qualifiziert problemlos — nur die virtuelle Variante fällt durch.
Die Intransparenz liegt darin, dass die meisten Anbieter in ihren Bonusbedingungen nur „Kreditkarten“ oder „Visa“ als qualifizierende Methode nennen, ohne Prepaid explizit auszuschließen. Der Ausschluss findet auf Payment-Gateway-Ebene statt, nicht in den AGB. Wer mit einer Prepaid-Karte einzahlt, sieht die Transaktion als erfolgreich bestätigt und erwartet den Bonus — der aber nie aktiviert wird. Nachträgliche Beschwerden laufen ins Leere, weil der Support auf die BIN-Prüfung verweist, die zwar technisch korrekt ist, dem Nutzer aber vor der Einzahlung nirgends mitgeteilt wurde. Die einzige Absicherung: Vor der ersten Einzahlung beim Support anfragen, ob die konkrete Kartennummer bonus-berechtigt ist.
Qualifiziert eine Visa-Einzahlung immer für den Willkommensbonus?
Nein. Visa Credit und Visa Debit qualifizieren regulär, aber Prepaid-Karten und virtuelle Einmalkarten wie Revolut Disposables oder N26 Virtual werden von vielen Anbietern technisch erkannt und vom Bonus ausgeschlossen, ohne dass die AGB das explizit nennen. Vor der Einzahlung sollte man beim Support klären, ob die eigene Karte berechtigt ist.
Kann ich meine Prepaid- oder virtuelle Einmalkarte für Sportwetten verwenden?
Einzahlungen funktionieren meist, aber der Willkommensbonus bleibt oft inaktiv, weil die BIN-Prüfung Prepaid-Karten erkennt und sie als nicht qualifizierend einstuft. Revolut Disposables und N26 Virtual Cards fallen regelmäßig darunter. Für die reine Einzahlung ohne Bonus sind sie nutzbar, für Aktionen aber ungeeignet.
Welche Wetten sich mit Visa lohnen: Von Bundesliga bis Live-Quoten
Fußball, Turniere und europäische Ligen
Visa-Einzahlungen funktionieren über alle Wettmärkte hinweg identisch, aber welche Wette sich rechnet, hängt weniger vom Zahlungsweg als vom Steuermodell des Anbieters ab. Fußball-Wetten auf Bundesliga, Champions League oder internationale Turniere nehmen alle GGL-lizenzierten Anbieter an, und die Karte wird dabei genauso schnell autorisiert wie bei Randsportarten. Der Unterschied liegt in der Abrechnung: bet365, Tipico und Winamax übernehmen die gesetzliche Wettsteuer von 5,3 % selbst, während bwin und Interwetten sie direkt in die Quote einpreisen. Bei einer Einzahlung von 100 € und einer Quote von 2,00 bedeutet das: entweder 100 € Netto-Gewinn oder nur 89 €, weil die Quote auf 1,89 sinkt. Die elf Euro Differenz summieren sich.
Wer auf Bundesliga-Spiele oder EM-Qualifikation setzt, merkt den Unterschied bei jeder gewonnenen Wette. Eine Fünfer-Kombi mit ursprünglicher Gesamtquote 10,00 bringt bei Steuerübernahme auf 100 € Einsatz einen Gewinn von 900 €. Mit Quotenkürzung rutscht die Gesamtquote auf etwa 9,45, der Gewinn fällt auf 845 €. Das sind 55 € weniger für denselben Tipp. Turniere wie die EM oder WM verstärken den Effekt, weil dort häufiger mehrere Wetten parallel laufen und sich die Quotenkürzung bei jedem Treffer wiederholt. Visa als Zahlungsweg ändert daran nichts — die Steuer greift unabhängig davon, ob man per Karte, SEPA oder PayPal eingezahlt hat. Entscheidend ist, bei welchem Anbieter man wettet.
Europäische Top-Ligen wie Premier League, La Liga oder Serie A stehen bei allen neun Anbietern im Programm, und die Markttiefe unterscheidet sich kaum. Wer auf Torschützen, Ecken oder Kartenwetten setzt, findet die gleichen Optionen, egal ob die Einzahlung per Visa oder per Banküberweisung lief. Was variiert, ist die Netto-Auszahlung. Ein 100-€-Einsatz auf „über 2,5 Tore“ mit Quote 2,00 liefert bei bet365 nach einem Treffer exakt 200 € zurück. Bei bwin landet die gleiche Wette bei 189 €, weil die Steuer schon von der Quote abgezogen wurde. Beide Anbieter akzeptieren Visa, beide zahlen innerhalb von 24 bis 72 Stunden aus — aber die Rechnung am Ende fällt unterschiedlich aus.
| Anbieter | Steuermodell | Netto-Gewinn bei 100-€-Einsatz Quote 2,00 |
|---|---|---|
| bet365 | Steuerübernahme | 100 € |
| Tipico | Steuerübernahme | 100 € |
| Winamax | Steuerübernahme | 100 € |
| bwin | Quotenkürzung | 89 € |
| Interwetten | Quotenkürzung | 89 € |
Die Tabelle zeigt, dass die Wahl des Anbieters bei gleicher Quote und gleichem Einsatz elf Euro Unterschied pro Treffer macht. Über zehn erfolgreiche Wetten summiert sich das auf 110 € — ein Betrag, den die meisten Spieler nicht einkalkulieren, weil er in der Quote versteckt liegt. Visa ändert nichts an dieser Rechnung, aber wer häufig auf Fußball setzt, sollte den Anbieter nach dem Steuermodell wählen, nicht nach der Einzahlungsgeschwindigkeit.
eSports, US-Sport und Nischenmärkte
eSports-Wetten auf CS:GO, League of Legends oder Dota 2 nehmen bet365, Betway und Interwetten an, mit Markttiefe, die über Sieger und Handicaps hinausgeht. Visa-Einzahlungen laufen hier genauso ab wie bei Fußball, inklusive 3D-Secure-Bestätigung und sofortiger Gutschrift. Die Steuerbehandlung bleibt identisch: Interwetten kürzt die Quoten, bet365 und Betway übernehmen die Steuer. Ein 100-€-Einsatz auf ein CS:GO-Match mit Quote 2,50 bringt bei bet365 einen Gewinn von 150 €, bei Interwetten sinkt die Quote auf etwa 2,36 und der Gewinn auf 136 €. Vierzehn Euro Differenz.
US-Sport wie NBA, NFL oder NHL findet sich bei allen lizenzierten Anbietern, aber die Marktbreite variiert. bet365 und bwin bieten Prop-Wetten auf Spielerleistungen und Viertel-Ergebnisse, während Tipico und Winamax sich auf Hauptmärkte konzentrieren. Die Visa-Einzahlung funktioniert bei allen gleich schnell, aber wer auf NBA-Spiele am späten Abend oder frühen Morgen setzt, trifft oft auf Live-Quoten, die sich schneller ändern als die Autorisierung dauert. Dort zählt Geschwindigkeit. UFC- und MMA-Wetten laufen bei bet365, Betway und Interwetten, mit Quoten auf Kampfmethode und Runden-Dauer. Auch hier gilt: Die Steuer frisst entweder elf Prozent der Auszahlung oder wird vom Anbieter getragen — Visa als Zahlungsweg macht keinen Unterschied.
Nischenmärkte wie Darts, Snooker oder Handball decken bet365 und bwin ab, mit teils besseren Quoten als bei Fußball, weil die Wettdichte geringer ausfällt. Eine 100-€-Wette auf ein Darts-Match mit Quote 3,00 bringt bei Steuerübernahme 200 € Gewinn, bei Quotenkürzung auf 2,84 nur 184 €. Sechzehn Euro weniger. Wer regelmäßig auf Randsportarten setzt, sollte die Steuermodelle vergleichen, bevor er sich für einen Anbieter entscheidet — die Visa-Karte nimmt jeder, aber die Netto-Auszahlung variiert erheblich.
Live-Wetten mit Visa: Geschwindigkeit als Vorteil
Live-Wetten während laufender Spiele fordern schnelle Autorisierung, und Visa liefert sie meist innerhalb von zehn bis dreißig Sekunden, sobald 3D Secure bestätigt ist. SEPA-Überweisungen fallen für Live-Wetten komplett weg, weil sie erst nach Stunden gutgeschrieben werden. PayPal ist ähnlich schnell wie Visa, aber nicht alle Anbieter bieten es an. Bei einem Bundesliga-Spiel, das in der 70. Minute steht und dessen Quote für das nächste Tor von 2,50 auf 2,10 fällt, entscheidet die Einzahlungsgeschwindigkeit darüber, ob man die bessere Quote noch bekommt oder nicht. Visa schafft das, wenn die Karte schon hinterlegt ist und nur der Betrag eingegeben werden muss.
bet365 und bwin erlauben das Hinterlegen der Kartendaten für Folgezahlungen, was die Autorisierung auf die 3D-Secure-Bestätigung reduziert. Das spart Zeit. Bei Interwetten und Tipico muss die Kartennummer bei jeder Einzahlung neu eingegeben werden, was in einer Live-Situation fünfzehn bis zwanzig Sekunden kostet. Wer häufig live wettet, sollte Anbieter mit Kartenvorhaltung wählen. Die Quote ändert sich während der Autorisierung nicht — sie wird erst nach abgeschlossener Zahlung festgeschrieben —, aber zwischen Eingabe und Bestätigung können Sekunden vergehen, in denen sich die Marktlage verschiebt.
Die Wettsteuer greift bei Live-Wetten genauso wie bei Vorwetten. Ein 50-€-Einsatz auf „nächstes Tor Heimmannschaft“ mit Quote 3,00 bringt bei Steuerübernahme 100 € Gewinn, bei Quotenkürzung auf 2,84 nur 92 €. Acht Euro Differenz. Visa beschleunigt die Einzahlung, ändert aber nichts am Steuermodell. Wer live auf eSports oder US-Sport setzt, erlebt dasselbe: Die Karte ist schnell genug, um Quotenänderungen zu nutzen, aber die Netto-Auszahlung hängt vom Anbieter ab, nicht vom Zahlungsweg. bet365, Tipico und Winamax zahlen mehr aus als bwin und Interwetten, bei identischem Einsatz und identischer Ausgangsquote.
Sicherheit und Rechte: Was die Karte schützt und wo sie versagt
Die Einzahlungsgeschwindigkeit ist eine Sache, der rechtliche Rahmen eine andere. Visa bringt Sportwetten zwar schnell auf den Wettschein, aber seriöse Sportwetten mit Visa leben von Schutzmechanismen, die nichts mit Tempo zu tun haben: Chargeback-Ansprüche nach deutschem Zahlungsdiensterecht, obligatorische Authentifizierung bei jeder Transaktion, LUGAS-Limits, die quer über alle Anbieter und Zahlungswege gelten. Was davon greift und wo es endet, hängt vom Anlass ab. Ein Vertragsbruch des Anbieters ist etwas anderes als ein verlorener Tipp. Die Karte unterscheidet das nicht, das Gesetz schon.
Chargeback-Recht bei Sportwetten: Grenzen der Rückbuchung
Ein Chargeback ist die Rückbuchung einer Kartenzahlung durch die Bank. Bei nachweislichem Vertragsbruch des Wettanbieters — nicht ausgezahlter Gewinn, gesperrtes Konto ohne Begründung, Bonusbedingungen nachträglich geändert — kann man binnen acht Wochen ab Belastung den Zahlungsdienstleister einschalten. Die Frist verlängert sich auf 13 Monate, wenn die Transaktion ohne Genehmigung erfolgt ist, etwa bei Kartenmissbrauch oder Phishing. Ein verlorener Einsatz zählt nicht. Wer 200 € auf eine Kombiwette setzt, verliert, und dann das Geld zurückfordert, scheitert an der Tatsache, dass der Vertrag erfüllt wurde: Wette angenommen, Quote gezahlt, Ergebnis eingetreten. Das ist kein Betrug, sondern Pech.
Bei Grey-Market-Anbietern funktioniert Chargeback technisch oft, endet aber mit Kontosperre. Betista und vergleichbare Anbieter ohne GGL-Lizenz reagieren auf Rückbuchungen, indem sie das Spielerkonto dauerhaft schließen und offene Guthaben einbehalten. Visa selbst prüft nicht die Rechtmäßigkeit des Anbieters, sondern nur die Berechtigung der Forderung. Ein erfolgreicher Chargeback holt 100 € zurück, verhindert aber künftige Einzahlungen dort. Bei bet365, bwin und den anderen GGL-lizenzierten Anbietern ist das Risiko niedriger, weil Streitfälle über die deutsche Aufsicht laufen und eine Kontosperre ohne Grund gegen die Erlaubnisbedingungen verstößt.
Visa Debit vs. Visa Credit bei LUGAS-Erkennung
LUGAS registriert jede Einzahlung auf den Cent genau, unabhängig vom Kartentyp. Ob Debit oder Credit: Die Transaktionsdaten laufen an die zentrale Sperrdatei, sobald sie den MCC 7995 tragen. Eine Visa Debit von der Sparkasse zählt genauso wie eine Visa Credit von der Hanseatic Bank. Das Monatslimit liegt bei 1.000 €, summiert über alle GGL-Anbieter. Wer 800 € bei bet365 einzahlt, hat bei Tipico noch 200 € übrig, egal ob die erste Zahlung per Visa und die zweite per PayPal läuft. Die Zahlungsart ist für LUGAS nachrangig; entscheidend ist der Zielort.
Manche Spieler vermuten, Debit-Karten seien für die Limit-Erkennung transparenter als Credit-Karten, weil die Abbuchung sofort erfolgt. Das stimmt nicht. LUGAS wertet die Autorisierung aus, nicht die Verrechnung. Beide Kartentypen senden beim 3D-Secure-Check die gleichen Metadaten an den Payment-Processor, und der meldet an LUGAS. Der Zeitpunkt, zu dem das Geld das Girokonto verlässt, spielt keine Rolle. Die technische Unterscheidung zwischen Debit und Credit liegt auf Visa-Ebene in der BIN-Nummer der Karte, für die Sperrdatei ist das irrelevant.
Verified by Visa und 3D Secure als Schutzebene
3D Secure ist bei jeder Einzahlung über 30 € Pflicht. Die Bank schickt eine Push-Nachricht oder fordert einen TAN-Code an, der Vorgang dauert 10 bis 30 Sekunden. Das nervt, verhindert aber unautorisierte Buchungen fast vollständig. Wer die Karte verliert oder die Nummer bei einer Phishing-Seite eingibt, ist durch die zusätzliche Authentifizierung geschützt, solange das Smartphone nicht gleichzeitig abhandenkommt. Bei Interwetten, Winamax und den anderen GGL-Anbietern läuft 3D Secure über die jeweilige Banking-App; bei Betista und anderen Grey-Market-Anbietern ebenfalls, aber ohne nachgelagerte OASIS-Prüfung.
Die Schutzebene greift nur bei unbefugtem Zugriff, nicht bei eigenen Fehlentscheidungen. Wer im Live-Modus 500 € auf eine verlustbringende Wette setzt, kann sich nicht auf 3D Secure berufen, um das Geld zurückzufordern. Die Authentifizierung bestätigt lediglich, dass der Karteninhaber die Zahlung autorisiert hat. Sie bewertet nicht, ob die Wette sinnvoll war. Bei Betway, bet-at-home und den übrigen lizenzierten Anbietern läuft die Authentifizierung nach denselben PSD2-Vorgaben wie bei jedem Online-Händler. Sicher ist die Transaktion, nicht das Ergebnis.
Ist Visa Debit für Sportwetten sicherer als Visa Credit?
Nein. LUGAS, OASIS und 3D Secure behandeln beide Kartentypen identisch, weil die Sperrsysteme die Autorisierung auswerten, nicht die Abbuchungsart. Debit bucht sofort ab, Credit am Monatsende, aber für Limits und Sperren ist das ohne Bedeutung. Der Sicherheitsunterschied liegt im Disporahmen: Credit-Karten erlauben Schulden, Debit-Karten nicht.
Wie kann ich bei einer Fehlbuchung ein Chargeback für Sportwetten anfordern?
Melden Sie die Fehlbuchung binnen acht Wochen schriftlich bei Ihrer Bank, bei unautorisierten Transaktionen binnen 13 Monaten. Legen Sie Belege vor — Screenshot des Kontos, E-Mail-Verkehr mit dem Anbieter, Bonusbedingungen. Die Bank prüft, ob Vertragsbruch vorliegt. Ein verlorener Einsatz gilt nicht als Fehlbuchung.
Jenseits der GGL-Whitelist: Wo Visa ohne Limit lockt und was das kostet
Abseits der neun lizenzierten Anbieter werben Plattformen ohne GGL-Erlaubnis gezielt mit unbeschränkten Einzahlungen, höheren Quoten und Bonussen, die in Deutschland verboten wären. Visa spielt dabei eine zentrale Rolle: Die Karte wird fast überall akzeptiert, und das Versprechen lautet, dass weder LUGAS noch OASIS den Zugang blockieren. Was auf den ersten Blick wie eine Lösung für Vielwetter aussieht, entpuppt sich beim näheren Hinsehen als Rechenaufgabe mit versteckten Kosten — nicht nur rechtlich, sondern vor allem auf Bankebene. Grey-Market-Anbieter wie Betista umgehen LUGAS-Limit strukturell, aber deutsche Banken blockieren MCC-7995-Autorisierung zunehmend bereits vor Buchmacher-Ebene — besonders DKB, Comdirect, Postbank. Was technisch durchgehen könnte, scheitert am Zahlungsdienstleister, lange bevor der Wettanbieter überhaupt von der Transaktion erfährt.
Neue Wettanbieter mit Visa für 2026
Als neue Sportwettenanbieter mit Visa gelten hier nicht Plattformen, die erst kürzlich eine GGL-Lizenz erhalten haben, sondern solche, die gezielt ohne deutsche Erlaubnis auftreten und dabei Visa als Einzahlungsweg führen. Ihr Alleinstellungsmerkmal ist die Abwesenheit der deutschen Aufsicht: kein LUGAS-Limit von 1.000 € pro Monat, keine OASIS-Sperrprüfung vor der Kontoeröffnung, keine 5,3-prozentige Wettsteuer auf den Einsatz. Die rechtliche Grundlage dafür ist eine Lizenz aus einer Offshore-Jurisdiktion — häufig Curaçao, Anjouan oder Gibraltar — die in Deutschland nicht anerkannt wird. Der technische Vorteil liegt auf der Hand: Wer am 15. des Monats bereits 1.000 € bei bet365 und Tipico eingezahlt hat, kommt dort nicht mehr durch. Bei einem Anbieter ohne GGL-Anschluss an das zentrale Einzahlungsregister existiert diese Sperre nicht.
Der Haken sitzt eine Ebene tiefer. Deutsche Banken kategorisieren Sportwetten-Transaktionen seit 2026 verstärkt über den Merchant Category Code 7995, und bei DKB, Comdirect sowie Postbank löst dieser Code eine automatische Prüfung aus. Wird die Transaktion als risikoreich eingestuft — was bei Empfängern ohne GGL-Lizenz regelmäßig der Fall ist — lehnt die Bank die Autorisierung ab, noch bevor das Geld das Konto verlässt. Der Wettanbieter sieht in seinem System nur eine gescheiterte Zahlung, die Bank bucht nichts, und der Nutzer steht ohne Einzahlung da. Bei klassischen Debitkarten passiert das seltener als bei Kreditkarten, weil dort das Betrugsrisiko anders bewertet wird, aber garantiert ist auch bei Visa Debit nichts.
Wettanbieter ohne LUGAS und OASIS: Betista als Beispiel
Betista operiert mit einer Anjouan-Lizenz über Liernin Enterprises LTD und taucht in keiner deutschen Whitelist auf. LUGAS greift hier nicht, weil der Anbieter schlicht nicht am zentralen Meldesystem teilnimmt — technisch unmöglich ist die Einzahlung also nur durch die Bankensperre, nicht durch den Wettanbieter selbst. OASIS, die zentrale Sperrdatei für problematische Spieler, wird vor der Registrierung nicht abgefragt. Wer sich dort sperren lässt, kann bei Betista trotzdem ein Konto eröffnen und einzahlen. Das Gleiche gilt für die Steuer: Betista zieht keine 5,3 % vom Einsatz ab, weil es nicht der deutschen Aufsicht unterliegt. Bei 100 € Einsatz auf Quote 2,00 bleiben also nominal 100 € Gewinn statt 89 €, wie es bei bwin der Fall wäre.
Die strukturelle Umgehung funktioniert, solange die Zahlung die Bank verlässt. Genau hier greifen DKB, Comdirect und Postbank inzwischen ein. Der MCC-7995-Code wird serverseitig erkannt, die IBAN des Empfängers mit internen Risikolisten abgeglichen, und bei Treffern — also Wettanbietern ohne EU-Lizenz oder mit Sitz in bekannten Offshore-Jurisdiktionen — wird die Transaktion abgelehnt. Bei zehn Einzahlungsversuchen à 100 € im Monat bedeutet das im Erfolgsfall null Gebühr, im Sperrfall aber auch null Durchsatz. Andere Banken wie Sparkasse oder Volksbank blockieren seltener, führen aber bei Auffälligkeiten Nachfragen durch, die das Konto temporär einfrieren können.
High-Limit-Segment und VIP-Tische mit Visa
Wer regelmäßig vierstellige Summen pro Wette platziert, stößt bei lizenzierten Anbietern schnell an LUGAS-Grenzen — und auch daran, dass Visa-Limits bankseitig oft bei 5.000 € pro Tag liegen. Grey-Market-Plattformen werben gezielt mit unbeschränkten Einzahlungen und VIP-Programmen, bei denen Einsätze von 10.000 € oder mehr möglich sein sollen. Technisch lässt sich das über die Karte abwickeln, wenn die Bank mitspielt. Praktisch scheitert es daran, dass hohe Einzelbeträge über MCC 7995 an einen nicht-lizenzierten Empfänger genau die Alarm-Schwelle auslösen, die DKB und Comdirect zum Blockieren bringt. Visa Direct als Auszahlungsweg existiert bei diesen Anbietern meist gar nicht — die Rückbuchung läuft über manuelle Banküberweisungen, deren Bearbeitungszeit bei drei bis sieben Werktagen liegt.
Das VIP-Versprechen steht und fällt also mit der Zahlungsroute. Wer eine Karte einer kleineren Bank oder einer Direktbank ohne strikte MCC-Filterung nutzt, kommt durch. Wer bei den drei genannten Instituten Kunde ist, erlebt, dass selbst die Einzahlung von 500 € scheitert, während der Wettanbieter selbst kein Limit gesetzt hat. Der Netto-Vorteil — keine Steuer, höhere Quoten, theoretisch unbegrenzte Einzahlungen — verpufft, wenn die Transaktion gar nicht erst ankommt. Chargeback-Rechte greifen bei Anbietern ohne EU-Sitz formal, aber die Durchsetzung über Visa dauert Monate und endet häufig mit einer Kontosperre beim Buchmacher. Wer High Stakes mit Visa spielen will, braucht also nicht nur den richtigen Anbieter, sondern vor allem die richtige Bank.
Umgehen Wettanbieter ohne LUGAS wirklich das 1.000-€-Monatslimit dauerhaft?
Ja, strukturell umgehen sie es, weil sie nicht am zentralen Meldesystem teilnehmen. Praktisch scheitert die Einzahlung aber oft an der Bank, die MCC-7995-Transaktionen an Offshore-Empfänger blockiert. Das Limit existiert beim Wettanbieter nicht, die Zahlung kommt trotzdem nicht durch.
Sind Sportwetten bei Anbietern ohne deutsche Lizenz für den Nutzer strafbar?
Nein, die Teilnahme ist für Privatpersonen nicht strafbewehrt. Strafbar macht sich nur der Anbieter, der ohne Erlaubnis Wetten in Deutschland vermittelt. Rechtlicher Schutz und Gewinnherausgabe-Ansprüche entfallen aber, und bei Streit gibt es keinen deutschen Gerichtsstand.
Fazit und verantwortungsvoller Umgang mit Visa-Sportwetten
Visa funktioniert technisch bei allen regulierten deutschen Wettanbietern, doch die Rückbuchung auf die Karte klappt nur bei bet365, bwin und Betway — alle anderen leiten Auszahlungen über SEPA um, was den Vorteil einer einheitlichen Zahlungsroute zunichtemacht. Wer bei DKB, Comdirect oder Postbank einzahlt, trägt ein Gebührenrisiko, das sich auf 2 bis 4 % pro Transaktion summiert: Zehn Einzahlungen à 100 € kosten dann 20 bis 40 € zusätzlich, weil die Banken den Merchant Category Code 7995 als Bargeldvorschuss werten. Das steht in keiner Werbung, aber auf jedem Kontoauszug. Die Kartenwahl ist deshalb keine Nebensache, sondern ein Kostenfaktor mit messbarer Auswirkung auf die Bankroll.
Die 3D-Secure-Pflicht verlängert jede Einzahlung um zehn bis dreißig Sekunden, schützt aber wirksam vor unautorisierten Buchungen. Wer Live-Wetten mit knappen Quoten platziert, spürt diese Verzögerung deutlich — die Alternative wäre eine gespeicherte Karte ohne zweiten Faktor, und genau die ist in Deutschland seit PSD2 nicht mehr zulässig. Das LUGAS-Limit von 1.000 € pro Monat greift über alle Anbieter und Zahlungswege hinweg: 800 € bei Anbieter A bedeuten 200 € Restbudget bei Anbieter B, unabhängig davon, ob man Visa, PayPal oder Sofortüberweisung nutzt. Diese Begrenzung lässt sich innerhalb der GGL-Whitelist strukturell nicht umgehen, und wer sie als Hindernis empfindet, sollte das als Signal verstehen.
Grey-Market-Anbieter wie Betista bieten nominell unbegrenzte Einzahlungen, doch deutsche Banken blockieren MCC-7995-Transaktionen zunehmend bereits vor der Autorisierung, und bei Streit fehlt der deutsche Rechtsweg vollständig. Chargeback schützt nur vor nachweislichem Vertragsbruch, nicht vor Spielverlusten — wer die Rückbuchung als Versicherung missversteht, verliert am Ende sowohl das Geld als auch den Zugang zum Wettkonto. OASIS-Sperren greifen ausschließlich bei lizenzierten Anbietern, und wer bewusst auf einen Anbieter ohne LUGAS-Limit ausweicht, deaktiviert damit gleichzeitig den strukturellen Schutz, den das deutsche Regulierungsmodell bietet.
Die Entscheidung für Visa hängt nicht von der Funktionalität ab — die Karte läuft durch —, sondern von der Gebührenstruktur der eigenen Bank und der Frage, ob man die Auszahlung tatsächlich zurück auf die Karte braucht oder mit SEPA leben kann. Wer mehr als fünf Einzahlungen pro Monat plant, sollte vorher einen Testlauf mit 10 € machen und den Kontoauszug prüfen. Bei jeder Gebühr über 1 € ist ein Bankwechsel oder eine andere Zahlungsmethode wirtschaftlicher.
Verantwortungsvoll wetten
Glücksspiel kann süchtig machen. Nur für Personen ab 18 Jahren. Hilfe und Informationen zu verantwortungsvollem Spielen sind auf buwei.de verfügbar; jeder GGL-Anbieter unterstützt die OASIS-Selbstsperre. Alle GGL-Anbieter unterliegen dem LUGAS-Limit von 1.000 € Einzahlung pro Monat und Konto-übergreifend.
